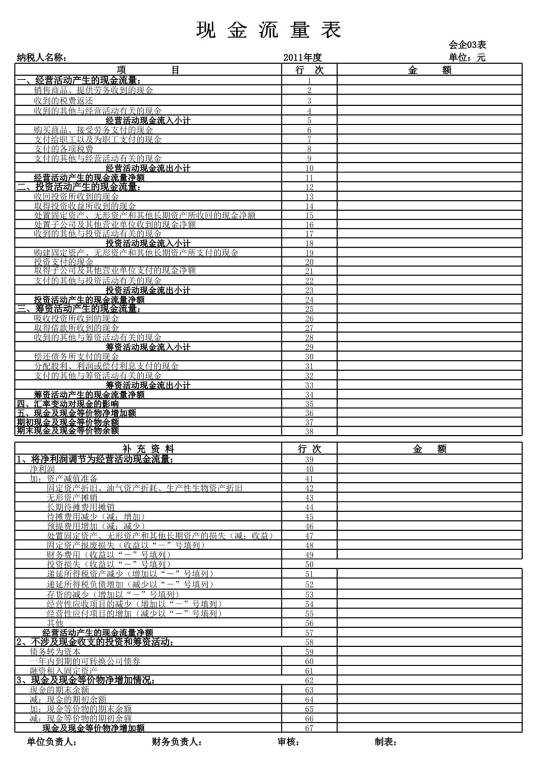
现金流量表(statement of cash flows),也叫账务状况变动表,是指反映企业在一定会计期间内现金和现金等价物流入和流出的报表 ,1987年提出,是按照收付实现制原则编制,将权责发生制下的盈利信息调整为收付实现制下的现金流量信息,便于信息使用者了解企业净利润的质量。
现金流量表是依据收付实现制编制,弥补另外两项报表信息量的不足的问题,提供除期初、期末、累计额之外的动态发生情况,可较充分体现出企业的自身运作能力及购买、偿债能力 。流量表中,现金是企业库存现金以及可以随时用于支付的存款;现金等价物是企业持有的期限短、流动性强、易于转换为已知金额现金、价值变动风险很小的投资 。从内容上,被划分为经营活动、投资活动和筹资活动三个部分 ,分别揭示流入、流出总额。该表以收付实现制为基础编制,可用于分析机构在短期内是否有足够现金应付开销,并提供不涉及现金的投资和筹资活动信息 。编制方法可分为直接法和间接法 。特点:会计数据更为真实;不同企业间会计数据的可比性增强;进一步完善会计报表体系 。局限性:是一种“时点”报表;编制方法存在缺憾 。2025年12月3日,《国际财务报告准则第7号》修订,公布规范现金流量表的编制。
现金流量表是反映一家公司在一定时期现金流进和现金流出动态状况的报表,可以概括反映经营活动、投资活动和筹资活动对企业现金流进流出的影响,对于评价企业的实现利润、财务状况及财务治理,要比传统的损益表提供更好的基础。
想要了解更多“现金流量表”的信息,请点击:现金流量表百科