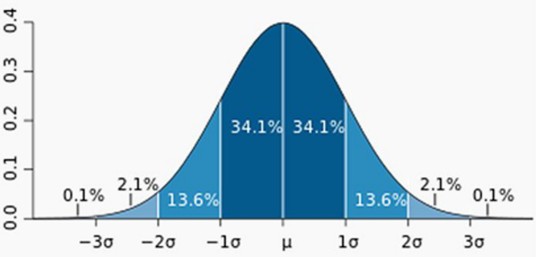
方差(variance)是统计学领域刻画随机变量在中心位置附近散布程度的核心数学特征,反映随机变量取值的离散程度 ,常用符号包括σ²、s²、Var(X)、D(X)等 。该概念由统计学家罗纳德·费希尔于1918年首次提出 。
概念解释:方差核心定义为数据与均值之差平方和的期望,通用表达式为Var(X)=E[(X-μ)²],其中μ为随机变量X的期望(即均值),该定义无分布类型限制,可覆盖离散型、连续型等所有随机变量 。
计算方法:方差可按随机变量类型匹配公式计算,离散型可通过概率质量函数加权求和得出,连续型可通过概率密度函数积分计算;实际运算可使用展开式Var(X)=E(X²)-[E(X)]²简化流程,抽样估算总体方差时,需根据总体均值是否已知选择有偏估计或贝塞尔校正后的无偏估计 。
应用领域:方差在金融与投资分析中用于衡量资产收益波动与金融资产的风险高低 ;在心理学或教育学中可用来衡量测试分数的分散程度;在机器学习模型中可用来评估模型的稳定性;在临床试验中可用于分析不同药物或治疗方法的效果差异 。
想要了解更多“方差”的信息,请点击:方差百科