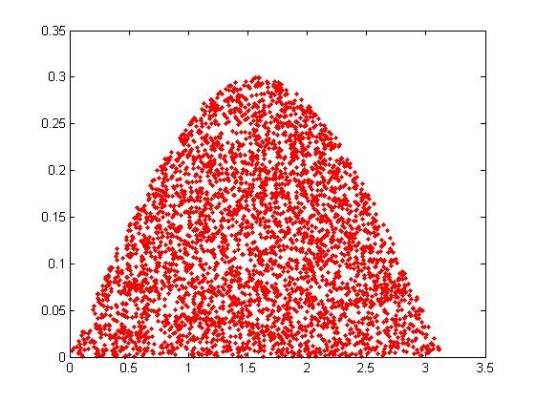
蒙特卡洛模拟法是以统计抽样理论为基础,利用随机数,经过对随机变量已有数据的统计进行抽样实验或随机模拟,以求得统计量的某个数字特征并将其作为待解决问题的数值解。蒙特卡洛模拟能够比较好的解决项目投资中现金流的随机性和不确定性,它能将财务分析人员和项目决策人员从繁琐的数学计算中解脱出来,还能够在比较短的时间内由计算机进行多次数值模拟实验,提高决策人员的决策效率。
想要了解更多“蒙特卡罗风险模拟法”的信息,请点击:蒙特卡罗风险模拟法百科
蒙特卡洛模拟法是以统计抽样理论为基础,利用随机数,经过对随机变量已有数据的统计进行抽样实验或随机模拟,以求得统计量的某个数字特征并将其作为待解决问题的数值解。蒙特卡洛模拟能够比较好的解决项目投资中现金流的随机性和不确定性,它能将财务分析人员和项目决策人员从繁琐的数学计算中解脱出来,还能够在比较短的时间内由计算机进行多次数值模拟实验,提高决策人员的决策效率。
想要了解更多“蒙特卡罗风险模拟法”的信息,请点击:蒙特卡罗风险模拟法百科